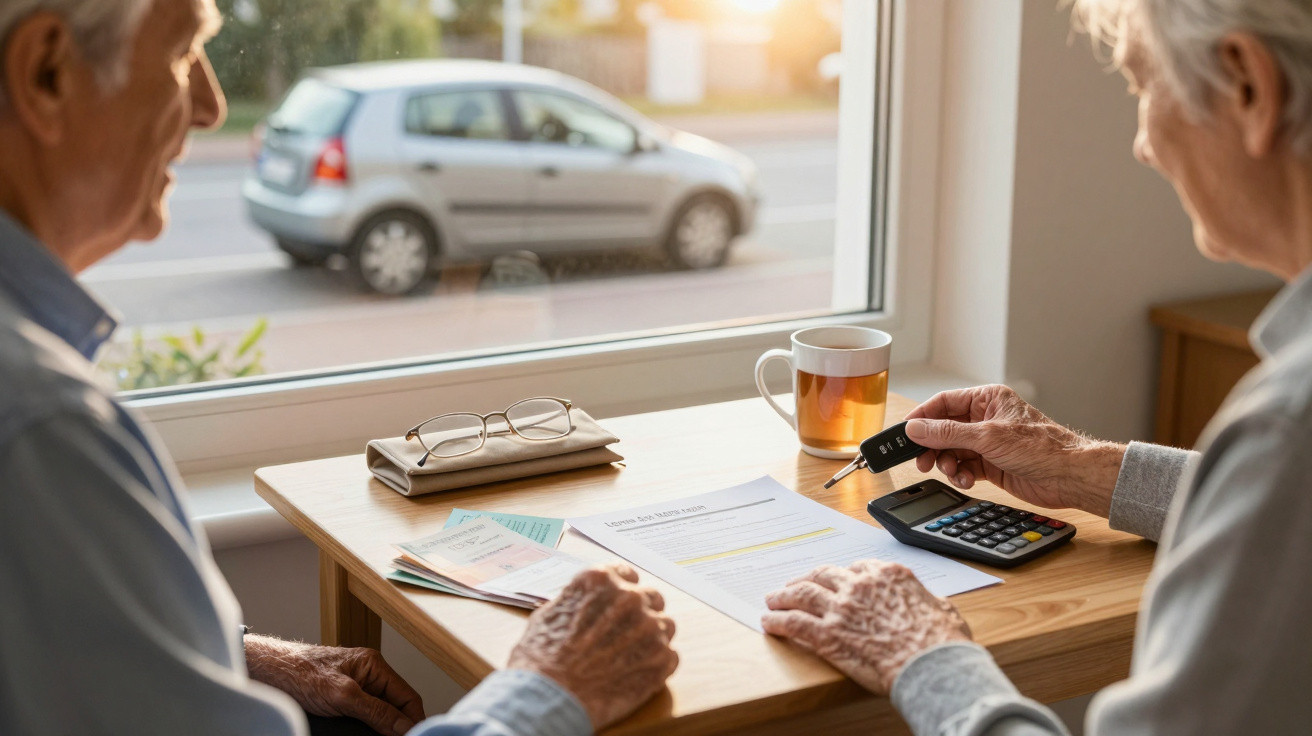
Aos 94 anos, este homem vive agora numa estrutura residencial para pessoas idosas. Os dias passam entre as refeições, as visitas da família e algumas voltas pelo jardim da residência. Já o automóvel permanece noutro local, parado há meses. Ainda assim, o débito continua a ser feito: quase 700 euros por mês por um veículo que deixou de conduzir e que o concessionário se recusa agora a retomar. A cada extracto bancário, a família fica mais perplexa. Como se continua a pagar um carro quando já não existe capacidade física para conduzir? Todos conhecemos a situação em que um contrato assinado há anos se torna, com o passar do tempo, muito mais pesado do que parecia. Neste caso, a história é particularmente cruel. Aos 94 anos, cada euro faz diferença.
Um carro sem utilidade, mas com um contrato ainda em vigor
A situação deste homem de mais de 90 anos é semelhante à de muitas famílias confrontadas com uma entrada rápida numa estrutura residencial para pessoas idosas. Bastam poucas semanas para transformar por completo a rotina: deixa-se a casa, perdem-se hábitos e as despesas acumulam-se. O carro, antes sinónimo da liberdade de ir comprar pão ou visitar um vizinho, passa subitamente a ser um bem incómodo. Já não circula, mas continua a gerar custos. No seu caso, os 700 euros mensais representam um peso considerável, perante o valor já elevado do alojamento numa instituição especializada.
A este ritmo, a despesa chega aos 8 400 euros por ano, sem incluir seguro, eventuais custos de manutenção, estacionamento ou encargos associados a uma devolução tardia. A família contactou o concessionário com um pedido simples: retomar o veículo para travar as mensalidades. A resposta foi negativa. O automóvel poderá ser demasiado recente, o contrato excessivamente restritivo ou o valor de retoma insuficiente face ao montante que falta liquidar. Por detrás destas fórmulas administrativas, mantém-se uma realidade: um homem de 94 anos está a pagar um carro de que já não consegue usufruir.
A raiz da questão está frequentemente na modalidade de financiamento escolhida inicialmente. Uma locação financeira com opção de compra, um aluguer de longa duração ou um crédito automóvel convencional não conferem os mesmos direitos, nem oferecem as mesmas alternativas de saída. O concessionário não tem obrigação automática de retomar um automóvel, mesmo quando o cliente já não pode conduzir. Sejamos claros: no dia em que compra um carro, quase ninguém relê todas as cláusulas do contrato. Anos depois, porém, esses pequenos parágrafos podem determinar milhares de euros.
Antes do pânico: passos que podem desbloquear o problema
O primeiro passo é localizar o contrato exacto e perceber qual foi a fórmula de financiamento contratada. Importa confirmar o prazo previsto, o valor das prestações em falta, as penalizações pela cessação antecipada e as regras para devolver o veículo. Ter uma cópia da nota de encomenda, do contrato de aluguer e do plano de amortização já permite compreender melhor a situação. Se a pessoa idosa já não conseguir tratar sozinha dos seus assuntos, um familiar com autorização ou o seu representante legal pode solicitar esses documentos. Um pedido por escrito deixa sempre um registo útil.
Um erro comum é aceitar depressa demais a primeira resposta recebida por telefone. Um «não podemos fazer nada» deve, muitas vezes, ser detalhado por escrito. Convém perguntar se é possível uma retoma antecipada, se a transferência do contrato é permitida ou se o veículo pode ser vendido para liquidar o financiamento. Algumas empresas admitem também recomprar o contrato, raramente sem custos, mas por vezes por um valor inferior ao de manter os pagamentos durante muitos meses. O objectivo não é procurar uma solução milagrosa: é comparar prejuízos muito concretos.
Num processo deste género, o apoio de uma associação de defesa do consumidor, de um mediador ou de um consultor jurídico pode alterar o equilíbrio da negociação. A família não deve enfrentar sozinha correspondência técnica, sobretudo quando as prestações já reduzem o orçamento destinado à estrutura residencial para pessoas idosas.
«Uma recusa verbal não é uma resposta definitiva: peça os motivos, os valores e as condições exactas por escrito.»
- Pedir o capital ou as rendas que ainda estão em dívida numa data precisa.
- Solicitar uma avaliação do valor real do carro a vários profissionais.
- Confirmar se existe um seguro de perda de autonomia ou de incapacidade.
- Contactar o serviço de reclamações antes de recorrer à mediação.
- Guardar todas as cartas, mensagens de correio electrónico e comprovativos de débito.
Quando a entrada numa estrutura residencial para pessoas idosas expõe contratos não previstos
Este caso vai muito além de um carro que custa 700 euros por mês. A entrada numa estrutura residencial para pessoas idosas obriga frequentemente as famílias a fazer o levantamento de tudo o que continua a ser debitado: subscrições, seguros, créditos, tarifários, serviços ao domicílio e, por vezes, até uma segunda habitação. Nos primeiros dias, a urgência é humana. É preciso organizar visitas, compreender os cuidados prestados, esvaziar um apartamento e tranquilizar um familiar que perde os seus pontos de referência. Os contratos, no entanto, raramente esperam com delicadeza. Continuam o seu calendário de forma fria.
A situação deste homem de 94 anos levanta também uma questão simples: até onde vai a responsabilidade de um profissional perante um cliente que se tornou claramente vulnerável? Um concessionário nem sempre tem a obrigação legal de retomar o veículo. Contudo, pode dispor de margem comercial, de uma rede de revenda ou de uma solução de retoma negociada. Entre a aplicação estrita da lei e o bom senso, existe um espaço que algumas empresas decidem aproveitar. Outras não. Para os familiares, essa diferença pode equivaler a vários meses de rendimento disponível.
Antecipar não significa passar os dias a imaginar o pior. Pode resumir-se a manter numa gaveta uma pasta organizada, com contratos, seguros e os contactos das entidades a quem ligar. Muitas pessoas idosas conservam um carro «para qualquer eventualidade», embora façam cada vez menos deslocações e o veículo vá perdendo valor. A conversa é sensível e, por vezes, até dolorosa. Ainda assim, falar atempadamente sobre condução, autonomia e despesas evita que a decisão surja um dia como uma porta a bater.
Uma prestação a mais pode desequilibrar toda a família
Com uma mensalidade de 700 euros, um carro imobilizado deixa de ser apenas um mau negócio: torna-se uma fonte de ansiedade diária. Para quem reside numa estrutura residencial para pessoas idosas, este montante pode corresponder a apoio humano, cuidados não comparticipados, roupa adaptada ou visitas mais fáceis para os familiares. A família deste homem de mais de 90 anos não pede um privilégio. Procura uma saída razoável para um contrato que já perdeu o sentido na vida real. E muitas pessoas reconhecem imediatamente esse desfasamento.
A força desta história poderá estar na sua aparente normalidade. Uma assinatura, um veículo e um débito directo: no início, nada parece extraordinário. Depois chega a dependência, as prioridades mudam e os documentos antes arquivados sem preocupação tornam-se decisivos. Os familiares descobrem então que um automóvel pode custar quase tanto como um quarto pequeno, sem prestar qualquer serviço. Isto também questiona a forma como são vendidos financiamentos longos a clientes cuja situação pode mudar de forma brusca.
Continua a haver espaço para conversar, negociar e, por vezes, para a solidariedade comercial. As famílias que atravessam este período beneficiariam se partilhassem os seus pedidos, as recusas recebidas e as soluções que conseguiram obter. Porque, por detrás de cada contrato difícil de terminar, raramente existe negligência. Existe, muitas vezes, uma vida que mudou mais depressa do que a papelada.
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| Identificar o contrato | Locação com opção de compra, aluguer de longa duração ou crédito convencional: as possibilidades de saída são diferentes. | Evitar negociar sem conhecer os seus direitos. |
| Obter uma resposta por escrito | O concessionário ou a entidade financiadora deve indicar as opções e os custos. | Comparar as soluções com base em valores reais. |
| Recorrer aos mecanismos disponíveis | Serviço de reclamações, mediador, associação de defesa do consumidor. | Não ficar isolado perante uma recusa. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário