Os reformados e beneficiários acabaram de receber o aumento previsto, e o novo valor parece impecável no papel - até se confrontar com ovos a 5 dólares, renovações da renda e mais uma subida na fatura da eletricidade. O acréscimo chega sem grande impacto, mal pagando uma semana de produtos essenciais, e levanta uma questão mais incómoda: para quem foi realmente concebido este sistema?
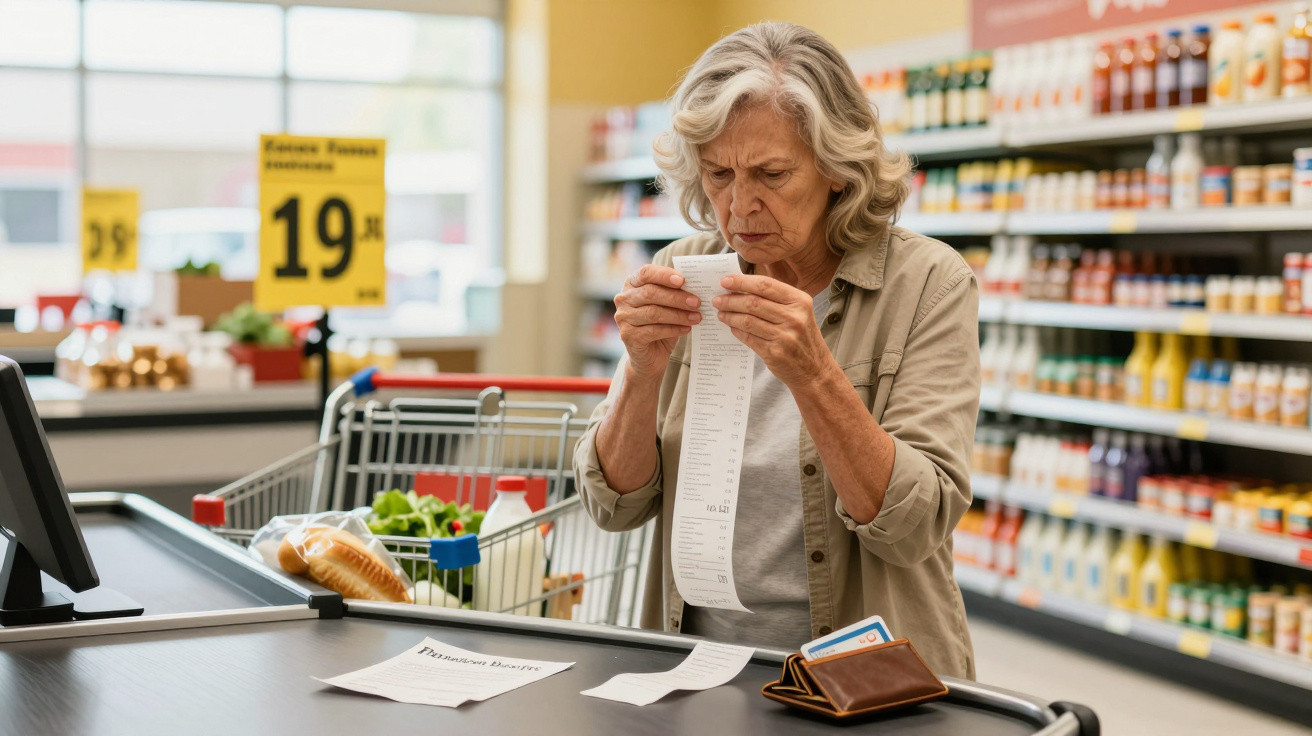
Na caixa do supermercado, uma mulher faz contas em silêncio, percorrendo a lista com o dedo como se estivesse a lançar um feitiço. Leite, aveia, verduras, uma pequena embalagem de carne, iogurte de marca própria. A caixa anuncia o total e quem ensaca as compras faz uma pausa, percebendo o peso daqueles cálculos. É o primeiro mês desde que recebeu o seu “aumento”. Ela imaginava que seria como voltar a respirar fundo. Não é. O talão sai comprido demais. Guarda-o como se ele a pudesse repreender mais tarde. Um aumento anunciado que soa a desafio. Depois, olha para a fila atrás de si.
O aumento que não sabe a aumento
O calendário prometia uma ajuda, e o depósito bancário cresceu de facto. Mais alguns dólares por semana, algarismos mais animadores num saldo reduzido. Mas o mês começa e tudo parece um jogo de acertar em alvos que surgem sem parar. Os alimentos voltaram a encarecer, a farmácia substituiu a sua marca habitual e o senhorio enviou uma carta sobre “valores de mercado actualizados”. Os números vencem. A sensação de alívio perde.
Basta falar com pessoas num centro de dia para ouvir a mesma história, contada com sotaques diferentes. Um homem brinca dizendo que o seu “ajustamento do custo de vida” lhe deu para duas galinhas assadas e um passe de autocarro, e que essa foi toda a celebração. Uma cuidadora mostra um caderno onde regista cada reposição da despensa, linha a linha, porque os preços mudam tão depressa. Todos conhecemos aquele instante em que uma pequena boa notícia se transforma noutro compromisso.
Eis o problema estrutural: a COLA não é um aumento salarial. Trata-se de uma salvaguarda, ligada a um índice de preços que capta uma fotografia parcial da inflação e muitas vezes não reflecte aquilo em que os agregados familiares mais velhos realmente gastam - copagamentos de saúde, renda, alimentos frescos e serviços públicos. A fórmula é organizada. A vida não. Quando a medição desvaloriza despesas médicas ou choques na habitação, os beneficiários tentam recuperar o atraso com uma régua que está sempre a mudar de lugar.
Quem beneficia quando os cálculos deixam pessoas para trás
Uma medida concreta pode alterar muito: reveja a cobertura e as contas como se estivesse a editar um texto ao qual fosse preciso cortar 200 palavras. Compare planos Medicare durante o período de inscrição aberta, contacte a farmácia para procurar uma alternativa mais barata e confirme se o seu estado disponibiliza apoio para serviços públicos ou congelamento do imposto predial. Pequenas alterações acumulam-se. Uma diferença de 12 dólares numa receita e um corte de 20 dólares no plano de telemóvel podem devolver-lhe o valor de uma semana de legumes.
Sejamos francos: ninguém faz isto todos os dias. O sistema quase parece contar com isso. A burocracia funciona como um fosso. Os formulários chegam tarde. As linhas telefónicas mantêm-se ocupadas. Ainda assim, uma única consulta com um conselheiro SHIP pode esclarecer prémios, uma chamada de 15 minutos para o fornecedor de internet pode revelar um plano para idosos e um rastreio de benefícios pode encontrar dinheiro que nem sabia estar a deixar por receber. A empatia é importante neste caso, porque o cansaço é real.
Por vezes, a verdade mais clara surge mesmo no corredor do supermercado.
“O meu benefício aumentou oito dólares por semana”, disse Rosa, de 74 anos. “Depois, os ovos subiram um dólar. Parece que o universo gosta de equilíbrio.”
- Ligue para o 211 para aceder a apoio local para alimentação, energia e renda.
- Utilize o BenefitsCheckUp.org para procurar mais de 2.000 programas por código postal.
- Fale com um conselheiro SHIP sobre listas de medicamentos da Parte D e o programa Extra Help.
- Informe-se sobre os vales do Senior Farmers’ Market Nutrition Program.
- Pergunte ao seu fornecedor de serviços públicos sobre facturação nivelada ou descontos para idosos pouco divulgados.
Porque a indignação não é ruído, é um diagnóstico
A revolta não nasce apenas de um frigorífico pouco abastecido. Nasce do desfasamento entre promessas e resultados. As pessoas ouvem falar em “ajustamentos históricos” e depois vêem os seus orçamentos desfazer-se de formas discretas e graduais. A renda absorve o aumento. Os prémios do Medicare vão reduzindo o que sobra. O acréscimo aparece numa linha e desaparece em outras três. Parece que as etiquetas de preço estão a piscar-lhe o olho.
Há ainda outra camada: o índice usado para definir os ajustamentos anuais é construído a partir de um cabaz de despesas de pessoas em idade activa, e não do carrinho de compras típico de um reformado. Os cálculos não reflectem a realidade dos idosos quando os serviços médicos, os seguros da casa e os alimentos frescos sobem mais depressa do que a média geral. Mesmo quando a inflação abranda, as categorias persistentes continuam caras. A reduflação transforma embalagens familiares numa mentira educada, e as etiquetas de “promoção” escondem um preço-base mais elevado. A folha de cálculo indica equilíbrio. A despensa diz o contrário.
Os especialistas em políticas públicas vão discutir as fórmulas, e devem fazê-lo. Uma versão que atribuísse pesos diferentes às despesas dos idosos poderia acompanhar mais fielmente a vida real. Mas a indignação também tem que ver com poder. Quem ganha quando os ajustamentos chegam atrasados? A dívida parece mais arrumada nos registos federais. Os fornecedores repercutem os custos. Os detentores de activos podem proteger-se. Quem vive de um rendimento fixo não consegue. Os benefícios são recuperados por outras vias, e é isso que permanece quando o carrinho está mais vazio do que devia.
O que pode mudar - e o que pode mudar já hoje
Pense no seu mês como dividido em três grupos: inevitável, ajustável e opcional. Coloque a renda, os serviços públicos e os medicamentos no grupo “inevitável”, mas procure apoio em todos eles: pergunte se reúne condições para congelar a renda, solicite uma alternativa terapêutica para a medicação e estabeleça um plano de facturação nivelada para que os picos não o apanhem desprevenido. Passe as subscrições e as telecomunicações para o grupo “ajustável” e reduza até deixar de fazer falta. Mantenha algo pequeno na categoria “opcional”, para não se esgotar.
A maioria das pessoas controla as despesas durante uma semana e depois desiste. Não há problema. Uma fotografia momentânea é melhor do que um cemitério de folhas de cálculo. Em vez disso, experimente um “diário de preços” de dois dias: fotografe os talões, assinale os três artigos que mais o surpreenderam e substitua apenas esses itens na compra seguinte. Se detesta controlar gastos, escolha uma loja com um desconto regular para idosos e concentre aí os produtos essenciais. O progresso prefere rotinas a actos heroicos.
Também é possível transformar soluções individuais numa rede de segurança local.
“Foi a minha vizinha que me falou de uma cooperativa alimentar por onde eu passava há anos”, disse Dean, de 69 anos. “Agora pago menos pelos legumes do que há cinco verões.”
- Crie um sistema de compras a dois para dividir embalagens grandes sem desperdício.
- Alternem as deslocações à loja mais barata para que o combustível não seja o imposto sobre a poupança.
- Pergunte na sua clínica por assistentes sociais que conheçam programas de apoio menos visíveis.
- Participe numa sessão da biblioteca sobre cupões digitais e alertas de preços.
- Se puder, marque consultas no início do ano, antes de as franquias pesarem mais.
A pergunta maior por detrás de um talão curto
Cada aumento que não melhora nada de forma significativa coloca uma pergunta antiga e incisiva: como é uma reforma digna num país rico? Talvez não se trate apenas de um índice melhor ou de uma fórmula mais bem arrumada, mas de um novo acordo em que as necessidades básicas não sejam negociadas todas as terças-feiras. Um mundo em que a referência não seja “fazer resultar”, mas “resulta”.
As políticas podem avançar - uma indexação que reproduza os orçamentos dos idosos, inscrição automática em subsídios para baixos rendimentos, limites que realmente limitem. As comunidades podem avançar - preços para idosos que não exijam uma caça ao tesouro, redes alimentares que reduzam a vergonha, transportes que cheguem onde as pessoas vivem. As famílias podem avançar - partilhando pequenos truques sem julgamento. De qualquer modo, o talão continuará a dizer a verdade.
A mudança começa muitas vezes com uma pergunta dita em voz alta à mesa da cozinha. A quem serve o sistema quando o aumento mal paga pão e leite? Essa pergunta ganha força quando sai de casa, chega a uma reunião e se transforma numa exigência. O carrinho não precisa de estar cheio para ter peso.
| Ponto-chave | Pormenor | Interesse para o leitor |
|---|---|---|
| A COLA é uma salvaguarda, não um aumento salarial | Acompanha um índice amplo de preços que pode desvalorizar os custos reais dos idosos | Ajusta expectativas e explica porque o “aumento” parece insuficiente |
| Medidas específicas superam os conselhos genéricos de orçamento | Revisão de planos, medicamentos genéricos, programas de serviços públicos e rotinas de desconto para idosos | Acções práticas que libertam dinheiro sem grande esforço |
| A indignação aponta para uma falha de concepção, não para um fracasso pessoal | Fórmulas atrasadas e transferências de custos anulam ganhos no papel | Reduz a vergonha e concentra a energia na mudança e na defesa de direitos |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário