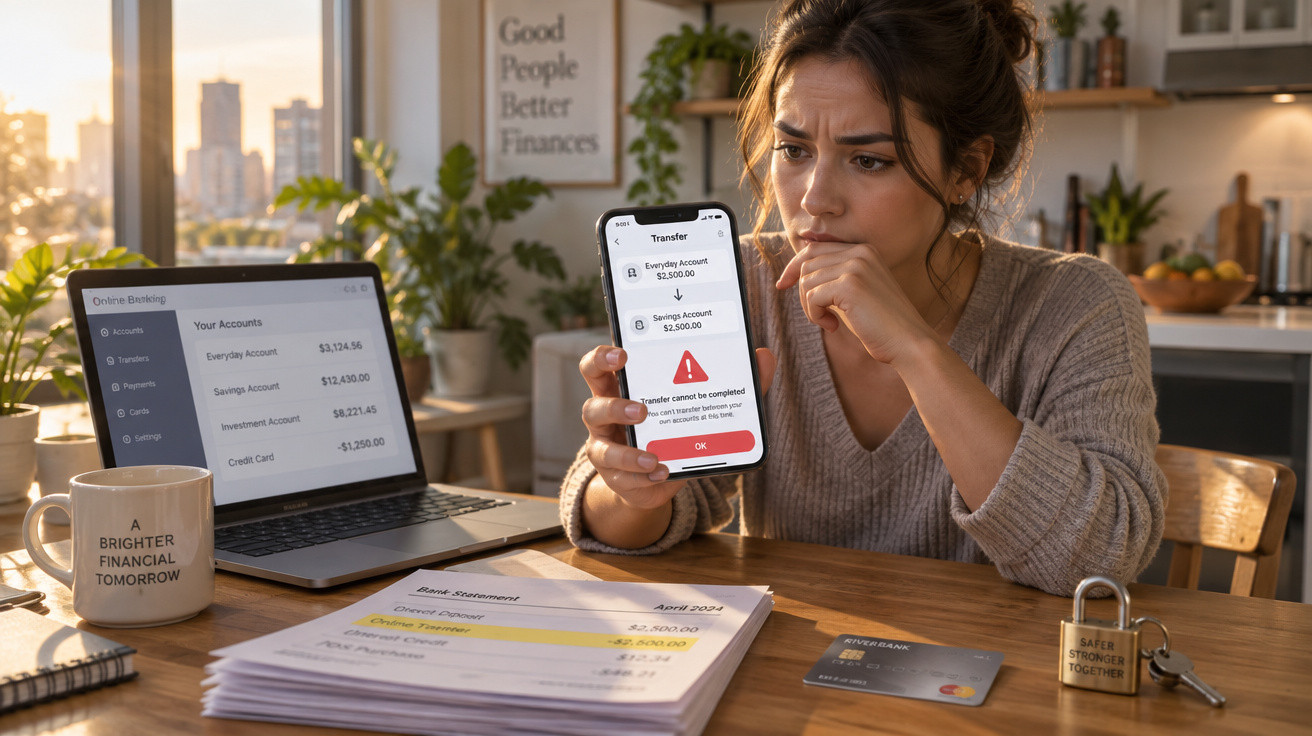
O homem ao balcão fixa o ecrã durante tempo demais. Só está a transferir algum dinheiro da sua conta à ordem para a conta-poupança, a operação mais inofensiva do mundo. Ainda assim, ele franze o sobrolho, pede-lhe novamente o documento de identificação e chama um colega. As pessoas atrás de si começam a mudar o peso de uma perna para a outra. Sente aquele pequeno aperto no estômago que só aparece nos bancos ou nos aeroportos.
Então surge a pergunta: “Porque está a fazer transferências entre estas contas? Estão associadas à mesma pessoa e ao mesmo nome.”
Pestaneja. Porque... são as minhas contas. Porque posso.
Só que, em determinados dias e em situações muito específicas, a resposta passa subitamente a ser: não, não pode. Ou, pelo menos, não dessa forma.
Porque é que as suas transferências «inocentes» podem parecer suspeitas de repente
Para a esmagadora maioria de nós, passar dinheiro entre contas próprias é um gesto quotidiano. O salário entra na conta à ordem, transfere uma parte para a poupança e talvez outra parcela para uma aplicação de investimento ou para uma conta conjunta. Dois toques no telemóvel, nada de especial.
Porém, do outro lado do ecrã, o sistema do banco está a traçar um mapa desses movimentos: nomes, IBAN, origem dos fundos e países envolvidos. Quando demasiadas linhas ligam as mesmas pessoas ou as mesmas contas de formas invulgares, esse mapa começa a acender alertas vermelhos.
É nesse momento que a sua transferência interna «simples» pode entrar na zona em que é rigorosamente bloqueada.
Basta perguntar a quem já teve uma conta congelada sem aviso. A história começa muitas vezes da mesma maneira: “Eu só estava a mover dinheiro entre as minhas próprias contas.”
Veja-se o caso de Lara, de 36 anos, que abriu uma conta numa corretora online noutro país da União Europeia. Alimentava-a enviando dinheiro da sua conta bancária principal para uma segunda conta em seu nome e, depois, para a corretora. Três etapas, a mesma pessoa, sem terceiros envolvidos.
Numa segunda-feira, toda a cadeia foi assinalada. O banco invocou “suspeita de movimentos circulares” e congelou as contas de envio e de receção enquanto decorria a verificação. A renda vencia nessa semana. Aos olhos dela, o percurso da transferência parecia inofensivo; para o banco, assemelhava-se inquietantemente a um método usado para ocultar o rasto dos fundos.
O que está realmente em causa não é uma regra secreta que proíba todas as transferências entre contas próprias. Isso seria absurdo. Tem, evidentemente, o direito de movimentar o seu dinheiro.
A regra verdadeira é mais exigente e, francamente, mais fria: os bancos são legalmente obrigados a travar ou bloquear transferências quando o padrão de movimentos se parece com branqueamento de capitais, fraude fiscal ou evasão de sanções - mesmo que os nomes das contas sejam iguais. A lei está agora mais centrada no comportamento do que na identidade.
Assim, quando o sistema deteta transferências repetidas de ida e volta, montantes redondos, fundos que entram e saem de contas estrangeiras com o mesmo titular ou contas que misturam intensamente fluxos pessoais e empresariais, a reação pode ser drástica: bloqueio imediato, pedido de esclarecimentos e, por vezes, comunicação às autoridades.
Quando as transferências entre contas próprias ultrapassam a linha vermelha
Para evitar este tipo de sobressalto, o primeiro princípio é simples: encare as transferências entre as suas próprias contas como operações bancárias que deixam rasto, e não como moedas que baralha no bolso.
Uma forma prática de o fazer consiste em definir claramente a função de cada conta. Uma para o salário e as despesas do dia a dia. Outra para a poupança de longo prazo. Outra para investimentos. E uma conta empresarial, caso trabalhe por conta própria. Depois, limite os movimentos entre elas a algumas operações previsíveis por mês. O salário entra aqui, uma percentagem segue para ali, e está feito.
Quanto menos desvios aleatórios criar, menor será a probabilidade de o seu «mapa» financeiro parecer um labirinto que um responsável de conformidade tem de decifrar.
O erro mais comum é achar que, estando tudo em seu nome, ninguém irá fazer perguntas. Os bancos raciocinam precisamente ao contrário. As transferências entre contas relacionadas são hoje uma das primeiras áreas analisadas à procura de padrões anormais.
Outra armadilha clássica é transferir dinheiro o dia inteiro entre a sua conta e a conta do companheiro ou de um familiar, como se as transferências bancárias fossem mensagens instantâneas. Dez, vinte pequenas transferências de ida e volta, com emojis ou referências vagas como “obrigado” ou “para mais tarde”. Divertido para si, suspeito para um sistema de monitorização.
Todos já passámos por esse momento em que usamos a aplicação bancária quase como um brinquedo. Até ao dia em que o brinquedo deixa de funcionar e percebemos que, por detrás da interface divertida, existe uma máquina séria e rígida que toma nota de tudo.
É aqui que alguma clareza pode mudar a sua vida. Se vai movimentar montantes elevados entre contas próprias, sobretudo se uma delas estiver no estrangeiro ou associada a uma atividade empresarial, fale antecipadamente com o banco. Explique o que vai acontecer, porquê e com que frequência. Isto não o isenta de verificações, mas pode evitar um bloqueio brutal.
Alguns bancos até o indicam expressamente: “As transferências repetidas entre contas pertencentes ao mesmo cliente ou a partes relacionadas podem ser restringidas ou proibidas se dificultarem a identificação da origem ou do destino dos fundos.” Linguagem seca, consequências muito reais.
- Clarifique a função de cada conta: à ordem, poupança, empresarial ou investimento.
- Limite as transferências de ida e volta e os percursos circulares entre o mesmo pequeno grupo de IBAN.
- Guarde explicações simples e documentos comprovativos para qualquer movimento avultado.
- Informe o seu gestor antes de uma transferência invulgar, especialmente se for transfronteiriça.
- Pergunte ao banco quais são as regras específicas sobre transferências internas previstas no seu contrato.
Então... as transferências entre contas próprias são realmente «proibidas»?
A resposta curta é não: o seu banco não proíbe as transferências normais entre as suas próprias contas. A resposta longa é mais subtil, e é aí que a expressão «rigorosamente proibidas» passa subitamente a fazer sentido.
O que é claramente proibido é recorrer a uma cadeia de contas pessoais ou relacionadas para esconder o verdadeiro percurso do dinheiro, simular faturas entre si e uma empresa que controla ou fazer entrar e sair fundos de jurisdições sujeitas a sanções. Nestas situações, a transferência interna deixa de ser considerada neutra. Passa a ser um instrumento.
E esse instrumento, do ponto de vista do banco, tem de lhe ser retirado assim que pareça estar a ser usado para dissimular o rasto do dinheiro, mesmo que involuntariamente.
Sejamos honestos: ninguém lê realmente todas as cláusulas dos termos e condições bancários. Assina, instala a aplicação e segue com a sua vida.
No entanto, no meio dessas páginas encontrará frequentemente uma frase semelhante a esta: “O Banco reserva-se o direito de recusar ou bloquear qualquer operação entre contas do mesmo cliente ou de clientes relacionados se considerar que tais operações podem violar obrigações legais ou regulamentares.”
É este o fundamento jurídico em que os bancos se apoiam quando rejeitam de repente uma transferência entre duas contas em seu nome, entre si e o seu cônjuge, ou entre a sua conta pessoal e a sua própria pequena empresa. Visto de fora, parece arbitrário. Visto de dentro, é uma proteção contra coimas que podem atingir milhões.
E o que fazer com esta informação? Entrar em pânico e deixar de movimentar o seu dinheiro? De todo. Use este conhecimento como um filtro discreto sempre que abrir a aplicação bancária.
Esta transferência faz sentido se uma pessoa neutra olhar para o meu extrato daqui a seis meses? Consigo explicar esta sequência de movimentos numa frase? Se a resposta for sim, já está a reduzir o risco. Se a resposta for “hum, na verdade não, mas está tudo em meu nome, por isso quem se importa”, talvez esse seja o seu alerta vermelho.
No fim de contas, a sua conta bancária conta uma história sobre si. Quanto mais coerente for essa história, menos provável será que alguém apareça para a interromper a meio de uma frase.
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| As transferências internas não estão «livres de regras» | Os bancos acompanham os movimentos entre as suas próprias contas no âmbito dos controlos de prevenção do branqueamento de capitais. | Percebe porque uma transferência «simples» pode ser bloqueada sem aviso. |
| Os padrões pesam mais do que os nomes | Transferências repetidas de ida e volta, percursos circulares e fluxos pessoais e empresariais misturados podem parecer suspeitos. | Pode ajustar os seus hábitos para evitar alertas automáticos. |
| A comunicação reduz o risco | Explicar transferências elevadas ou invulgares e ter documentos preparados tranquiliza o banco. | Mantém o controlo ao movimentar montantes elevados ou ao abrir contas estrangeiras/de investimento. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário